

HeyLight - Paga a rate

- 274.00 Recensioni
- 4,1
- Download
- 100.000+
La nostra opinione su HeyLight - Paga a rate da Appgk
Ho provato HeyLight come strumento di finanza quotidiana e la mia impressione è abbastanza chiara: è pensato per chi vuole dividere un acquisto in rate senza passare ogni volta da procedure complicate. L’idea “compra ora, paga a rate” è immediata, ma il valore reale dell’app non sta soltanto nella promessa. Sta soprattutto nel modo in cui può aiutare a seguire un acquisto dilazionato, controllare le scadenze e capire meglio l’impegno che ci si sta assumendo.
Non la considero una soluzione universale per gestire il denaro. È più mirata: serve quando il pagamento a rate è una necessità concreta o una scelta ponderata, non quando si cerca un’app completa per il bilancio familiare, gli investimenti o il conto corrente. Dopo averla usata, la consiglierei a chi desidera un’esperienza focalizzata sul credito al consumo e preferisce avere le informazioni dell’acquisto in un unico punto. La sconsiglierei invece a chi tende a comprare d’impulso o vuole soltanto un portafoglio digitale tradizionale.
Come funziona l’esperienza di HeyLight
HeyLight è un’app gratuita della categoria finanza, sviluppata da Compass Banca S.p.a. La sua funzione centrale è accompagnare l’utente nella gestione di acquisti pagati a rate. Non è quindi il classico servizio per visualizzare il saldo di un conto, né una semplice app per annotare le spese: il suo ruolo è legato a una forma di pagamento distribuita nel tempo.
Il primo vantaggio che ho notato è la concentrazione. Quando un acquisto viene pagato subito, spesso si pensa soltanto all’importo presente sul momento. Con una soluzione rateale, invece, bisogna ragionare anche sulle uscite future. Un’app dedicata può diventare utile proprio perché sposta l’attenzione dal singolo pagamento all’intero percorso, rendendo più naturale controllare ciò che resta da pagare e organizzarsi con anticipo.
I migliori aspetti di HeyLight - Paga a rate
Aspetti da tenere a mente su HeyLight - Paga a rate
Questo approccio è particolarmente pratico per una spesa necessaria ma difficile da sostenere in un’unica soluzione. Penso, per esempio, alla sostituzione di un elettrodomestico essenziale o a una spesa programmata che arriva in un mese già pieno di altre uscite. In un caso simile, avere un riferimento dedicato è più ordinato che conservare email, ricevute e schermate sparse tra diverse applicazioni.
La registrazione e l’uso di un’app finanziaria richiedono comunque attenzione. Prima di confermare un acquisto rateale, io controllerei sempre l’importo complessivo, la durata del piano e le condizioni mostrate nel percorso di richiesta. La comodità dell’interfaccia non dovrebbe mai sostituire la lettura dei dettagli economici. Questo è il punto più importante da tenere a mente con HeyLight: l’app può rendere più gestibile una decisione, ma non la rende automaticamente conveniente.
Notizie e approfondimenti su HeyLight - Paga a rate

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Un aiuto concreto per seguire gli impegni
Il pregio più convincente è la possibilità di trattare il finanziamento come un impegno da monitorare, non come un passaggio dimenticato dopo l’acquisto. In pratica, io userei HeyLight subito dopo aver scelto il pagamento dilazionato, dedicando qualche minuto a verificare il piano e a inserirlo mentalmente nel bilancio mensile. È un’abitudine semplice, ma riduce il rischio di ricordarsi soltanto della rata quando compare l’addebito.
Un metodo utile consiste nel controllare l’app prima di fare altri acquisti non indispensabili. Se si sta valutando un secondo pagamento a rate, la domanda corretta non è soltanto “posso sostenere questa rata?”, ma “posso sostenere l’insieme delle rate anche nei mesi meno favorevoli?”. HeyLight non sostituisce un foglio di calcolo o un’app per il budget, però può fornire il punto di partenza per una valutazione più realistica.
Non vuoi leggere la recensione completa?
Un altro uso interessante riguarda le spese condivise. Se un acquisto viene fatto per la casa o per la famiglia, consiglio di chiarire subito chi contribuirà e in quali tempi. L’app può aiutare a ricordare l’impegno principale, ma non risolve da sola la divisione delle spese tra persone diverse. Questo piccolo limite organizzativo è facile da trascurare e può creare confusione se il titolare del piano è l’unico a vedere le informazioni.
La differenza rispetto alle alternative abituali
Rispetto a una carta di credito usata in modo generico, HeyLight appare più focalizzata sul pagamento rateale. Una carta può essere più versatile per le spese quotidiane, ma proprio questa versatilità rende meno immediata la distinzione tra acquisti ordinari e debiti da rimborsare. Un servizio dedicato, invece, invita a considerare la rateizzazione come un accordo separato e più visibile.
Screenshot
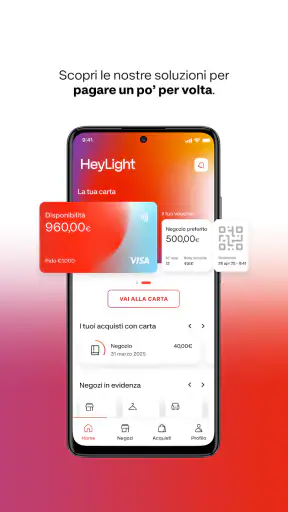
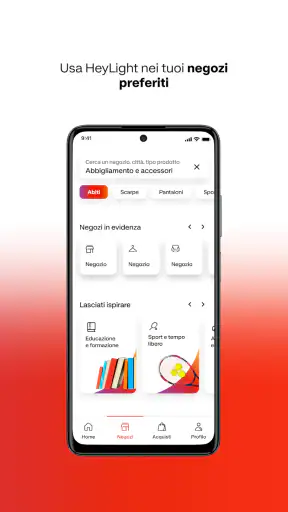
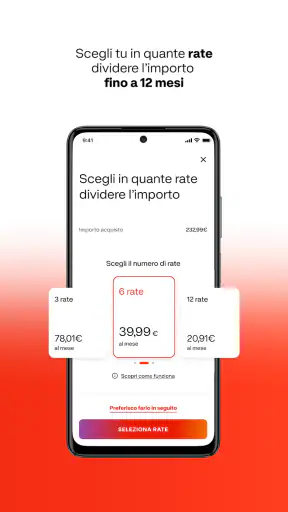
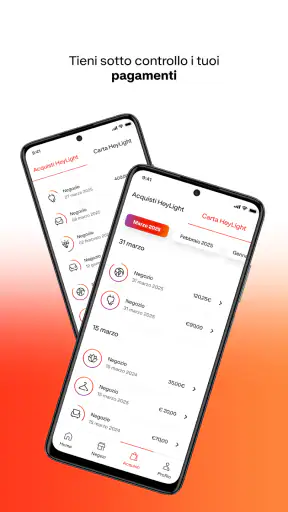
Rispetto a un’app di budgeting, la differenza è ancora più netta. Un’app per il bilancio serve a registrare entrate, categorie di spesa, obiettivi e abitudini. HeyLight non va valutata con lo stesso metro: il suo punto di forza è seguire una modalità di pagamento specifica, non offrire una panoramica completa della vita finanziaria dell’utente. Se cerchi grafici sulle spese del mese o un sistema per pianificare risparmi, questa non sarebbe la mia prima scelta.
Rispetto al pagamento immediato, la rateizzazione offre più respiro nel breve periodo, ma introduce un vincolo nel futuro. È una differenza che sembra ovvia e che spesso viene sottovalutata proprio quando l’acquisto appare urgente. Io vedo HeyLight come uno strumento utile per rendere leggibile questo vincolo, non come un motivo per acquistare più di quanto si possa sostenere.
Il limite più importante: la facilità può diventare una tentazione
La debolezza principale non è necessariamente tecnica, ma comportamentale. Un’esperienza semplice e orientata alla rateizzazione può far sembrare più leggero un acquisto costoso. La rata mensile, presa da sola, può apparire accessibile; il totale e la durata dell’impegno raccontano però una storia diversa. Per questo considero indispensabile fermarsi prima della conferma e valutare il costo complessivo, non soltanto la cifra periodica.
Il rischio aumenta per chi usa già diversi servizi di pagamento frazionato. Anche se ogni singolo piano sembra gestibile, la somma può diventare difficile da ricordare e da prevedere. In questo scenario HeyLight è utile soltanto se viene inserita in una revisione più ampia delle proprie uscite. Non la userei come giustificazione per aprire un nuovo piano senza prima controllare gli altri impegni.
C’è anche un limite di prospettiva. Un’app specializzata può mostrare bene il rapporto con il proprio piano, ma non necessariamente offre la visione completa del patrimonio personale. Chi ha bisogno di controllare conto corrente, risparmi, bollette, abbonamenti e debiti in un’unica schermata potrebbe trovarla troppo circoscritta. In quel caso preferirei affiancarla a un sistema di budget, invece di considerarla l’unico strumento finanziario.
Un’ulteriore cautela riguarda la decisione di acquisto. La disponibilità di una modalità rateale non dovrebbe cambiare la valutazione sulla qualità del prodotto, sulla sua urgenza o sul confronto con altre offerte. Prima sceglierei ciò che serve davvero e verificherei il prezzo totale; soltanto dopo considererei se la rateizzazione è coerente con il mio bilancio. Questa sequenza evita che il metodo di pagamento diventi il fattore principale.
Un esempio realistico nella vita di tutti i giorni
Immagino una persona che debba sostituire un dispositivo indispensabile per lavorare da casa. Il pagamento immediato potrebbe pesare molto sul mese corrente, mentre una soluzione a rate distribuirebbe l’esborso. In questa situazione aprirei HeyLight per controllare il piano, annoterei la rata nel mio budget e lascerei un margine per le spese impreviste. Non considererei conclusa la decisione al momento dell’acquisto: verificherei anche come il nuovo impegno si somma a bollette, affitto e altre rate.
Se, invece, la stessa persona volesse usare l’app per comprare un prodotto non necessario soltanto perché la rata sembra bassa, il mio consiglio cambierebbe. Aspetterei qualche giorno, confronterei il prezzo complessivo e mi chiederei se l’acquisto sarebbe ancora desiderabile senza il pagamento frazionato. Questo è uno dei modi più concreti per usare bene HeyLight: sfruttarla per pianificare una necessità, non per rendere invisibile una spesa superflua.
Per una famiglia, suggerirei di stabilire un giorno fisso del mese per controllare gli impegni. Per un lavoratore autonomo, invece, sarebbe prudente separare mentalmente le spese personali da quelle legate all’attività e non confondere una rata sostenibile in un mese positivo con una rata sostenibile tutto l’anno. L’app può accompagnare il controllo, ma la decisione finale richiede una visione più ampia.
A chi la consiglierei davvero
HeyLight è adatta soprattutto a chi vuole gestire un acquisto rateale con maggiore ordine e cerca un’app gratuita, focalizzata e accessibile. Può essere una buona scelta per chi preferisce controllare il proprio impegno dal telefono invece di affidarsi soltanto a documenti o promemoria separati. Anche chi sta iniziando a prestare più attenzione alle proprie finanze può trovarla utile, purché comprenda bene la differenza tra comodità e convenienza.
La prenderei in considerazione anche per acquisti pianificati, quando il prodotto è necessario, il budget è già stato valutato e le rate si integrano senza difficoltà nelle uscite abituali. In questi casi la funzione dell’app è soprattutto organizzativa: aiuta a mantenere presente un impegno che durerà nel tempo e a evitare una gestione distratta.
Non la sceglierei come strumento principale per chi vuole amministrare tutto il proprio denaro. Se il tuo obiettivo è creare un budget dettagliato, analizzare le categorie di spesa o costruire un piano di risparmio, hai bisogno di una soluzione più ampia. Allo stesso modo, la eviterei se hai già molti pagamenti dilazionati e fai fatica a ricordare le scadenze: prima di aggiungere un altro piano, sarebbe meglio riordinare quelli esistenti.
Il pubblico più adatto, quindi, non è chiunque desideri pagare meno subito. È chi vuole distribuire una spesa con consapevolezza e ha la disciplina di controllare l’impegno fino alla fine. La rateizzazione funziona meglio quando migliora la pianificazione, non quando nasconde il prezzo reale.
Versione, diffusione e accessibilità
L’app è arrivata il 4 dicembre 2024 e la versione attuale è la 1.0.25, con compatibilità a partire da Android 9. È disponibile gratuitamente e ha una classificazione PEGI 3, un’indicazione coerente con un servizio finanziario destinato a un pubblico generale, pur richiedendo naturalmente l’età e i requisiti necessari per utilizzare prodotti di credito.
La presenza di oltre centomila installazioni mostra che non si tratta di un’app completamente marginale. La valutazione media è di 4,1, costruita su più di seicento valutazioni e oltre duecento recensioni. Io leggerei questi numeri come un segnale di interesse e di utilità percepita, non come una garanzia personale: nelle app finanziarie contano molto il proprio caso d’uso, la chiarezza delle condizioni e la compatibilità con le proprie abitudini.
Il fatto che sia relativamente recente rende ancora più importante controllare con regolarità gli aggiornamenti e prestare attenzione all’esperienza concreta sul proprio dispositivo. Una versione iniziale può evolvere rapidamente, e ciò che oggi appare essenziale potrebbe essere ampliato o modificato nel tempo. Non è un motivo per evitarla, ma è una ragione per non basare la propria decisione soltanto sulla prima impressione.
Il mio giudizio dopo l’uso
La mia valutazione finale è positiva, ma volutamente prudente. HeyLight ha una direzione precisa: aiutare a gestire acquisti pagati a rate senza trasformarsi in un’app finanziaria piena di funzioni scollegate. Questa specializzazione è il suo punto di forza, perché rende più semplice concentrarsi sull’impegno che conta. Allo stesso tempo, è anche il motivo per cui non può sostituire un budget completo o una gestione generale del denaro.
La consiglierei a un amico che ha già deciso di fare un acquisto necessario, ha verificato il costo complessivo e vuole seguire meglio il piano nel tempo. Gli direi di usarla insieme a un controllo mensile delle proprie uscite e di non fermarsi alla cifra della rata. A chi invece cerca una scusa per comprare qualcosa che non può permettersi, direi chiaramente di non usarla in questo modo.
In sintesi, HeyLight è una buona app di supporto per il pagamento rateale, soprattutto quando viene inserita in una decisione finanziaria già ragionata. Non promette, e non dovrebbe promettere, di risolvere ogni problema di gestione economica. Il suo valore sta nel dare struttura a un impegno concreto: se questo è ciò che ti serve, merita una prova; se cerchi un centro completo per tutte le tue finanze, guarderei altrove.
Domande frequenti su HeyLight - Paga a rate
Che cos’è HeyLight - Paga a rate e come funziona?
HeyLight - Paga a rate è un servizio che consente di suddividere il pagamento di determinati acquisti in più rate, secondo le condizioni proposte al momento della richiesta. Dopo aver selezionato questa modalità presso un esercente convenzionato, l’utente deve fornire i dati richiesti e attendere l’esito della valutazione. Il piano disponibile può variare in base all’acquisto e al profilo personale.
Chi può utilizzare HeyLight e quali requisiti sono necessari?
L’accesso al servizio non è automaticamente garantito a tutti gli utenti. In genere è necessario essere maggiorenni, risiedere in un Paese supportato, disporre di un documento valido e fornire informazioni personali corrette per la verifica. Possono essere richiesti anche un numero di telefono, un indirizzo email e un metodo di pagamento idoneo. I requisiti effettivi devono essere controllati nell’app e nelle condizioni aggiornate.
HeyLight prevede interessi, commissioni o costi aggiuntivi?
Il costo del pagamento rateale dipende dal piano scelto, dall’esercente e dall’esito della richiesta. Alcune proposte possono essere a interessi zero, mentre altre potrebbero includere interessi, commissioni o costi specifici. Prima di confermare è importante leggere il riepilogo completo, verificando importo totale dovuto, numero delle rate, scadenze ed eventuali costi in caso di ritardo. Non bisogna basarsi soltanto sull’importo della singola rata.
Come si pagano le rate e cosa succede se una rata non viene pagata?
Le rate vengono normalmente addebitate secondo il calendario indicato nel contratto o nel riepilogo dell’operazione, utilizzando il metodo di pagamento autorizzato. È consigliabile controllare regolarmente le scadenze e assicurarsi che siano disponibili fondi sufficienti. In caso di mancato pagamento possono essere applicati costi, solleciti o altre conseguenze previste dalle condizioni del finanziamento. Per difficoltà è opportuno contattare tempestivamente l’assistenza.
HeyLight protegge i miei dati personali e l’app è sicura da usare?
L’app può richiedere dati personali, informazioni di pagamento e documenti necessari per identificazione e valutazione della richiesta. Prima di utilizzarla è consigliabile scaricarla esclusivamente dagli store ufficiali, controllare lo sviluppatore e mantenere aggiornati sistema operativo e applicazione. È importante leggere informativa privacy e autorizzazioni richieste, usare password e dispositivi protetti e non condividere mai codici di accesso o dati sensibili tramite messaggi non verificati.












